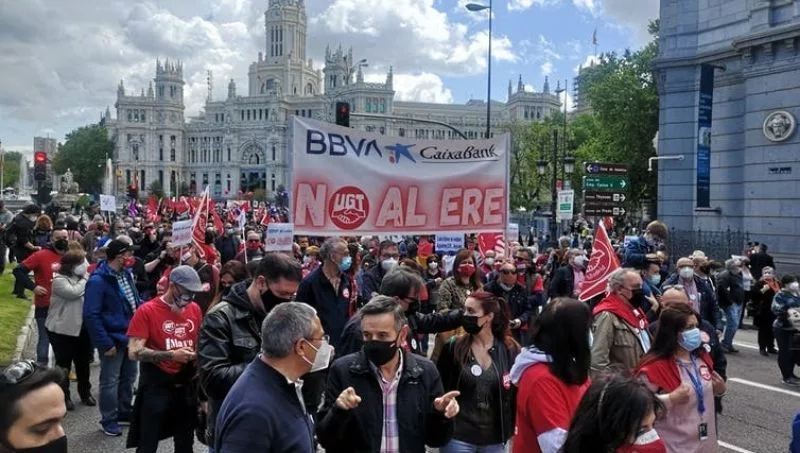
Era de esperar, aunque cuando se anunció la fusión a bombo y platillo se puso énfasis en las enormes bondades de la operación y se negó que esta fuese una de las principales consecuencias. Se dijo que la salud del sistema financiero español lo necesitaba y que las recomendaciones emanadas del Banco Central Europeo eran ir hacia instituciones bancarias más grandes y mejor capitalizadas.
De hecho, fue el primer movimiento importante de una tendencia, poco liberal y escasamente adecuada para los consumidores, consistente en reducir las ofertas bancarias españolas a tres y crear así un auténtico oligopolio.
Se afirma que en este sector la dimensión resulta un tema capital. Las concentraciones tienen como finalidad la reducción de costes, el disponer de una mayor musculatura operativa para expandirse comercialmente, así como también mejorar las ratios de eficiencia y de solvencia.
La atención al cliente, a un segundo plano
Las grandes cifras, sin embargo, ocultan que se ha producido una aceleración hacia un modelo de banca que muda de manera evidente hacia el modelo en línea en el que la atención al cliente se ha convertido en una motivación claramente secundaria.
Se cierran oficinas no sólo para evitar duplicidades producto de la fusión, sino porque “la oficina”, que había sido el corazón comercial de este negocio y un marco donde atender y satisfacer a los ciudadanos, se considera obsoleta en el mundo digital y una opción demasiado costosa.
La lógica es la de unos accionistas que no esperan que se dé un buen servicio ni que la corporación disponga de una buena reputación, sino que adelgacen los costes y aumenten los repartos de dividendos y mejore la cotización bursátil de la compañía. Estos son los objetivos, no otros.
De hecho, esta reducción de costes –unos 770 millones anuales, calculan– es doctrina general en todo el sector y no hace sino aumentar desde 2008, que fue cuando se llegó al máximo histórico de empleo en esta actividad.
Desde entonces las plantillas se han recortado en 94 000 personas –un 35% del total–, y se calcula que en las operaciones que hay ahora en marcha como la de CaixaBank, acabarán por reducir el empleo en 17 000 personas más. De manera concreta, el BBVA ya ha anunciado un ERE que afectará a 3 800 empleados.
Quién gana y quién pierde
La perversión del sistema lo simboliza el hecho de que, cuando estas reducciones se anuncian, el rebote de la entidad en la bolsa es claramente al alza, lo que resulta ser la escenificación más clara del espíritu del capitalismo: la ganancia de unos descansa sobre la pérdida de muchos otros.
Para evitar los posibles efectos reputacionales negativos, los anuncios de reducción de plantilla siempre van vinculados al hecho de que se incentivarán las bajas voluntarias, que se compensarán las jubilaciones anticipadas o bien que se ayudará a la recolocación de los despedidos.
Buenas palabras que pretenden ocultar que los “descontratados” abultan antes de tiempo las cohortes que dependen de unas ya muy debilitadas arcas del sistema de pensiones y que, de hecho, esta estrategia de contracción la pagaremos entre todos.
Este es un sector que, tradicionalmente, conoce bien el arte de socializar las pérdidas que genera y privatizar los beneficios que logra. Se les rescata en tiempos de crisis con dinero público porque resultan demasiado grandes para desaparecer, pero se olvidan rápidamente de su función social en tiempos de ganancias.
Consecuencias negativas del sistema
El sistema bancario es cada vez es más etéreo y centrado en el negocio de la gestión de planes de ahorro y fondos de pensiones, más que en atender a las pequeñas empresas o bien a las personas.
Que esta evolución con componentes tan perversos y derivadas claramente negativas la fomente el regulador en lugar de frenarla o dificultarla es un tanto sorprendente. Y esto resulta especialmente destacable en CaixaBank, entidad en la que, aún a día de hoy, el 14% del capital es público.
Hay mala fama que se gana a pulso. No está lejos el día en que el sistema bancario actual quedará asolado por la oferta de servicios financieros por parte de las grandes plataformas digitales. Algo imparable.
Una mudanza lógica por parte de las generaciones más jóvenes, las cuales no conectan ni con las formas ni con la lógica ni con el lenguaje de los dinosaurios financieros. Entonces, nadie llorará por la desaparición de unas marcas que no se han ganado el respeto y que han liquidado alegremente cualquier atisbo de reputación.
Josep Burgaya, Decano de la Facultat de Empresa y Comunicación, Universitat de Vic – Universitat Central de Catalunya
Este artículo fue publicado originalmente en The Conversation. Lea el original.

Tu opinión enriquece este artículo: